Приветствую вас, леди и жентельмены! Первый день весны и мы пробуем свои силы в простеньком финансовом анализе известного нам предприятия — АО «Актюбинский завод металлоконструкций». В видеоролике, который является видеокопией этого поста, я избавил вас от своего гнусавого голоса и вместо него вам будет преподносить информацию приятный женский голос MS TTS.
Итак, первое, с чего мы начнем, это с более основательного чтения аудированной финансовой отчетности. Сначала мы ознакомимся, образно выражаясь «из чего эта Машина денег» делает деньги. Как мы видим в кратком описании:
Акционерное общество «Актюбинский завод металлоконструкций» изначально было основано в виде Товарищества с ограниченной ответственностью «Актюбинский завод металлоконструкций» в 2001 году. 01 апреля 2016 года Товарищество с ограниченной ответственностью «Актюбинский завод металлоконструкций» прошло реорганизацию в связи со сменой организационно-правовой формы из Товарищества с ограниченной ответственностью в Акционерное общество «Актюбинский завод металлоконструкций». Компания осуществляет деятельность по проектированию и производству широкого перечня емкостей, металлоконструкций, сэндвич-панелей, хранилищ для нефтепродуктов и технологических жидкостей, блочно-модульной продукции для обустройства нефтегазовых месторождений, шахтных арочных металлокрепей.
Какие выводы мы можем сделать из этой информации? Основными клиентами завода наверняка являются горнорудные и нефтедобывающие компании – это видно из номенклатуры производимой продукции – шахтных крепей, и емкостей и металлоконструкций для нефтяного сектора. Что неудивительно, ведь Казахстан до сих пор имеет в основном сырьевую экономику.
После того, как мы потратили усилия, на то, чтобы перевести финансовую отчетность компании из pdf в Excel, дальнейший анализ не составит большого труда.
Как только мы получили данные в Excel, мы буквально в несколько кликов можем осуществить вертикальный анализ баланса компании.
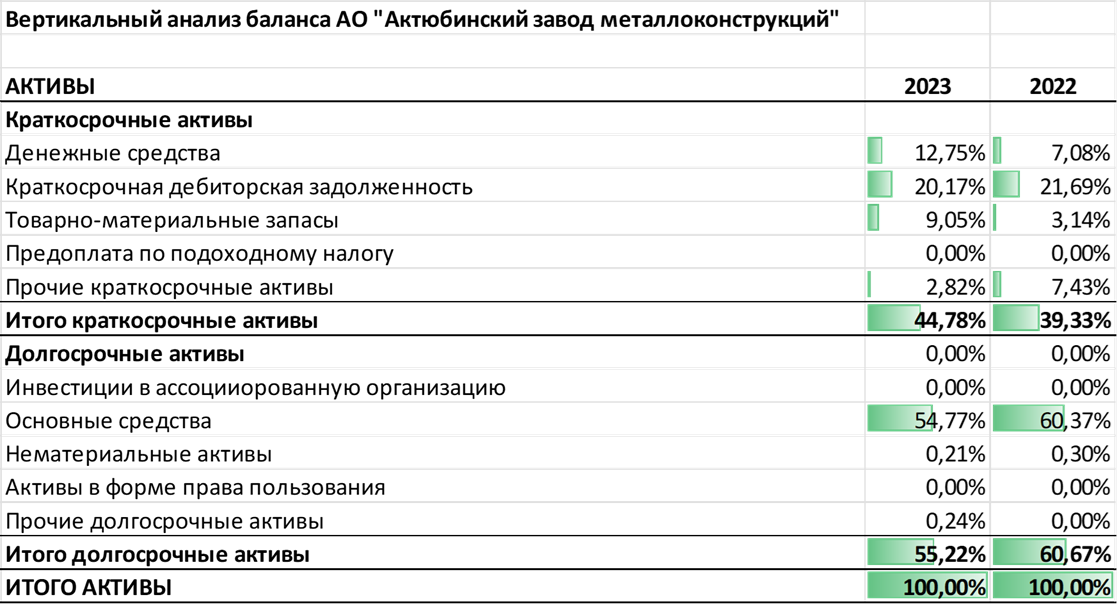
Как мы видим, реестр того, что есть у компании, под названием Активы, распределён между внеоборотными, долгосрочными активами, и оборотными активами, примерно пополам. Значительную долю внеоборотных активов составляют основные средства – 54,77% от всей суммы активов, то есть то имущество фирмы, которое используется в бизнесе до полного износа и длительного использования. Доля оборотных активов составляет 44,78%, основными компонентами которых являются денежные средства и их эквиваленты – в размере 12,75%, и краткосрочная дебиторская задолженность, то есть задолженность покупателей продукции перед заводом – в размере 20,17%. Доля товарно-материальных запасов в активах составляет всего 9,05%. Сравнение этой статьи оборотных активов с другими, дает основания предполагать, что компания стремится к минимизации остатков на складах и «обездвиживания» в них оборотного капитала.
Перейдем к исследованию пассивов предприятия, то есть узнаем, откуда вышеуказанное имущество, активы, взялось. Каковы его источники?
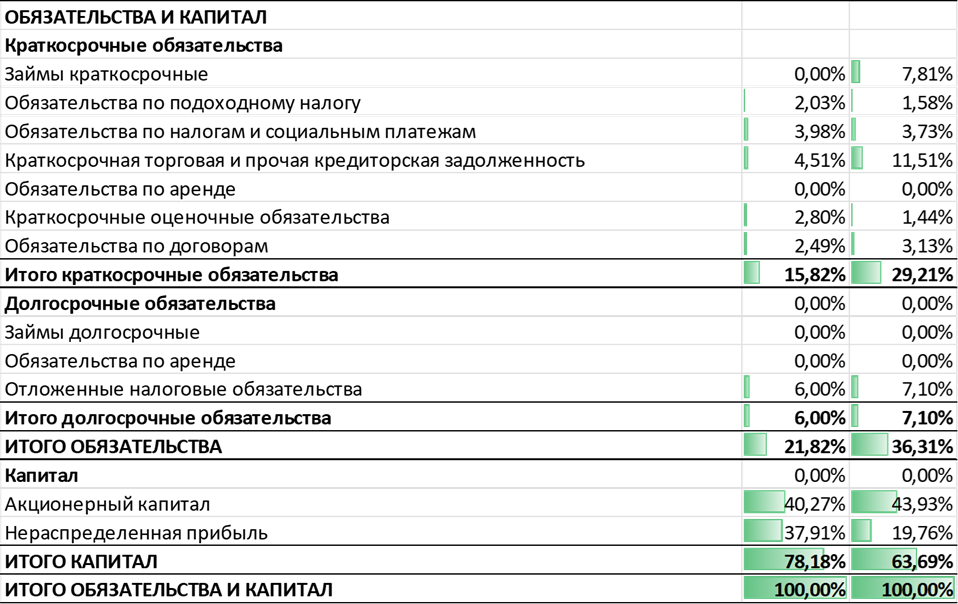
Как мы видим из вертикального анализа пассивов, львиную долю происхождения активов – 78,18%, составляет собственный капитал. Это говорит о том, что компания в 2023 году практически не пользовалась заемными средствами, что подтверждает нулевая доля краткосрочных и долгосрочных займов. 40,27% пассивов – это акционерный капитал, то есть деньги, вложенные собственниками компании. 37,91% источников средств существования компании – нераспределённая прибыль, которую акционеры решили оставить внутри бизнеса и не вытащили в виде дивидендов. Общая сумма обязательств, то есть задолженности, денег, которые необходимо уплатить контрагентам, составляет всего 21,82%. Из них 6% — это долгосрочные обязательства, представленные отложенными налоговыми обязательствами перед бюджетом, и краткосрочные обязательства, в размере 15,82%. Из них краткосрочная кредиторская задолженность, то есть задолженность поставщикам и подрядчикам, составляет мизерные 4,51%. Таким образом, мы можем сделать вывод, что компания стремится финансировать свою деятельность в основном из собственных средств, за счет собственного капитала, который достигает в структуре пассивов почти 80%. Также можно сделать вывод, что компания стремится иметь минимальную задолженность перед поставщиками и подрядчиками.
Что мы видим из вертикального анализа баланса предприятия? Первое – предприятие развивается в основном за счет своих средств, не прибегая к кредитам. Второе – предприятие старается, чтобы капитал компании не «залёживался» на складах в виде остатков товарно-материальных запасов. Третье – предприятие стремится как можно быстрее рассчитаться с поставщиками и подрядчиками. Четвертое – предприятие имеет хороший запас денежных средств. Какие предварительные выводы должен сделать предприниматель, исходя из такого анализа? Можно ли иметь дело с такой компанией, заключать с ней контракты и считать её надежной? Дайте обратную связь в комментариях, будет интересно услышать ваше мнение.
Перейдём к вертикальному анализу отчёта о прибылях и убытках.
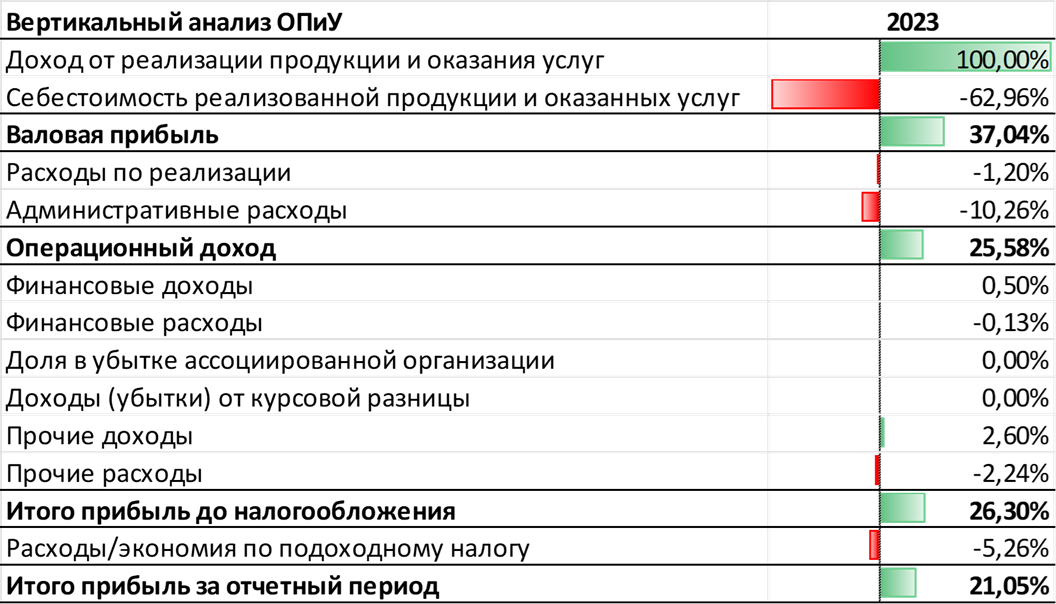
Как видно из рассчитанных долей, себестоимость составляет 62,96% от выручки, то есть материалоёмкость и трудоёмкость стоимости, реализованной произведенной и проданной продукции 62,96%. Валовая прибыль составляет 37,04%, и показывает, сколько компания зарабатывает на продукции, до вычета других, административных расходов. Административные расходы составляют всего 10,26%, это показатель, сколько от суммы продаж уходит на содержание административного персонала, офисов, и тому подобное. Доля операционного дохода, дохода, который бизнес как таковой генерирует при таких суммах продаж и операционных расходах, то есть регулярных затратах, связанных с повседневной деятельностью компании, составляет 25,58% от суммы продаж. Финансовыми доходами и расходами можно пренебречь, там доли процентов, также как и прочими расходами – 2,24% от выручки. Прибыль до налогообложения и прибыль после уплаты КПН составили 26,30% и 21,05% соответственно.
Что мы видим из вертикального анализа отчета о прибылях и убытках? Производственная маржинальность, то есть отношение производственной себестоимости к сумме продаж составляет 37,04%, значит производство материалоёмкое и трудоёмкое, и это естественно, промышленное предприятие, производит металлоконструкции. Чистая прибыль после налогообложения составляет 21,05% от продаж, и при этом, доля административных расходов всего 10,26%. Напрашивается вывод, что управленческие расходы достаточно оптимизированы, и чистая прибыль более 20% от выручки говорит о неплохой доходности бизнеса.
В заключение, давайте сделаем краткий горизонтальный анализ.
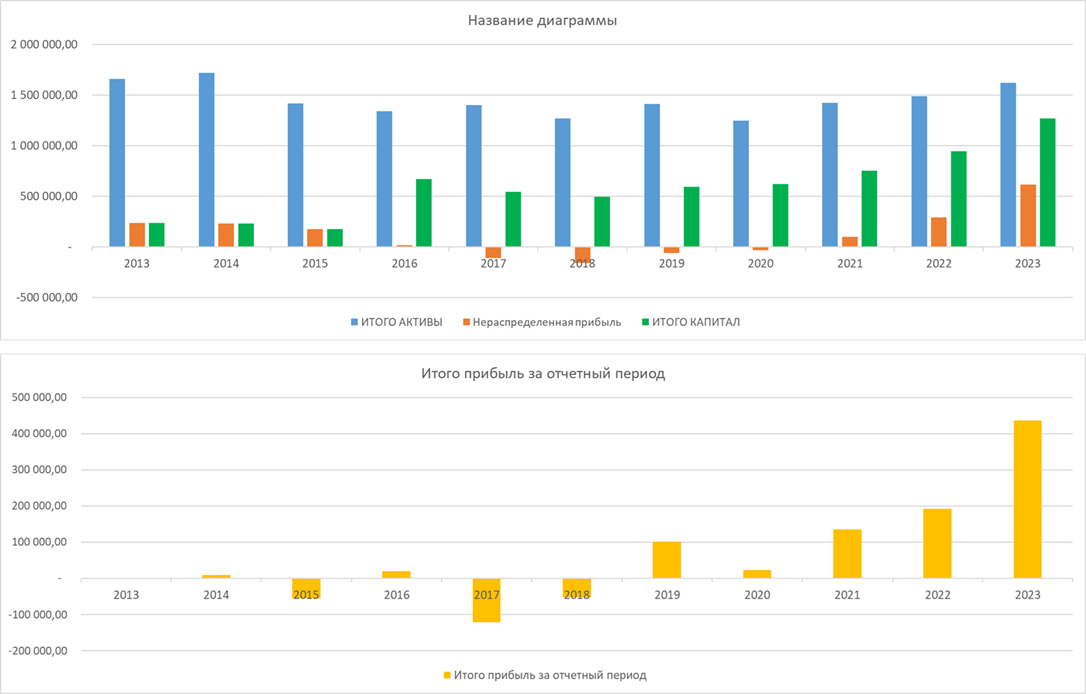
Как видно из графика, на котором изображена динамика активов, сумм собственного капитала и нераспределенной прибыли, компания до 2016 года, то есть до момента, когда она из товарищества с ограниченной ответственностью превратилась в акционерное общество, имела стабильную, но небольшую нераспределенную прибыль. Однако в 2016 году нераспределенная прибыль практически была «съедена» убытками 2015 года, и после этого была нестабильной вплоть до 2021 года, когда компания три года подряд давала ежегодную чистую прибыль, сопоставимую с акционерным капиталом, что в итоге привело к тому, что половину собственного капитала компании в 2023 году составляет саккумулированная нераспределенная прибыль. Динамика последних трех лет весьма впечатляющая, и мы постараемся понять в следующих публикациях, с чем она связана.
На этом мы закончили вертикальный и горизонтальный анализ реальной компании и в следующих выпусках сделаем коэффициентный анализ.
До скорых встреч!