После того, как мы в общих чертах познакомились с первой формой финансовой отчетности, именуемой Балансом, поняли, что это равенство сумм реестров имеющегося имущества и его источников в денежном выражении, пора познакомиться со второй формой, именуемой Отчетом о прибылях и убытках. Если Баланс представляет из себя список того, что в Машине денег есть, и откуда оно взялось на определенную дату, то Отчет о прибылях и убытках показывает, как Машина денег отработала за определенный период времени, на какую сумму было продано товаров и услуг, какова была их себестоимость, и как возникала прибыль (ну, или убыток, если Машина плохо спроектирована, построена и настроена). Обычно отчетность имеет годовой интервал, потому что собственники Машины денег, как правило, собираются один раз в год, чтобы на общем собрании решить, стоит вытаскивать из Машины деньги для дележа между собой, или пока оставить их еще на год, для того чтобы увеличить прибыль еще больше.
Доходы представляют собой увеличение активов (в прошлом материале мы разобрались, что такое актив) или уменьшение обязательств (см. также прошлый материал), которые приводят к увеличению собственного капитала Машины денег, не связанному со взносами собственников в капитал фирмы.
Расходы представляют собой уменьшение активов или увеличение обязательств, которые приводят к уменьшению собственного капитала Машины денег, не связанному с его распределением в пользу её сосбтвенников. Очень часто расходы в финансовой отчетности указывают со знаком минус, или в скобках, это так называемый «финансовый формат» чисел.
Итак, посмотрим, как выглядит этот отчет, или, как его часто называют, Форма 2 финансовой отчетности.
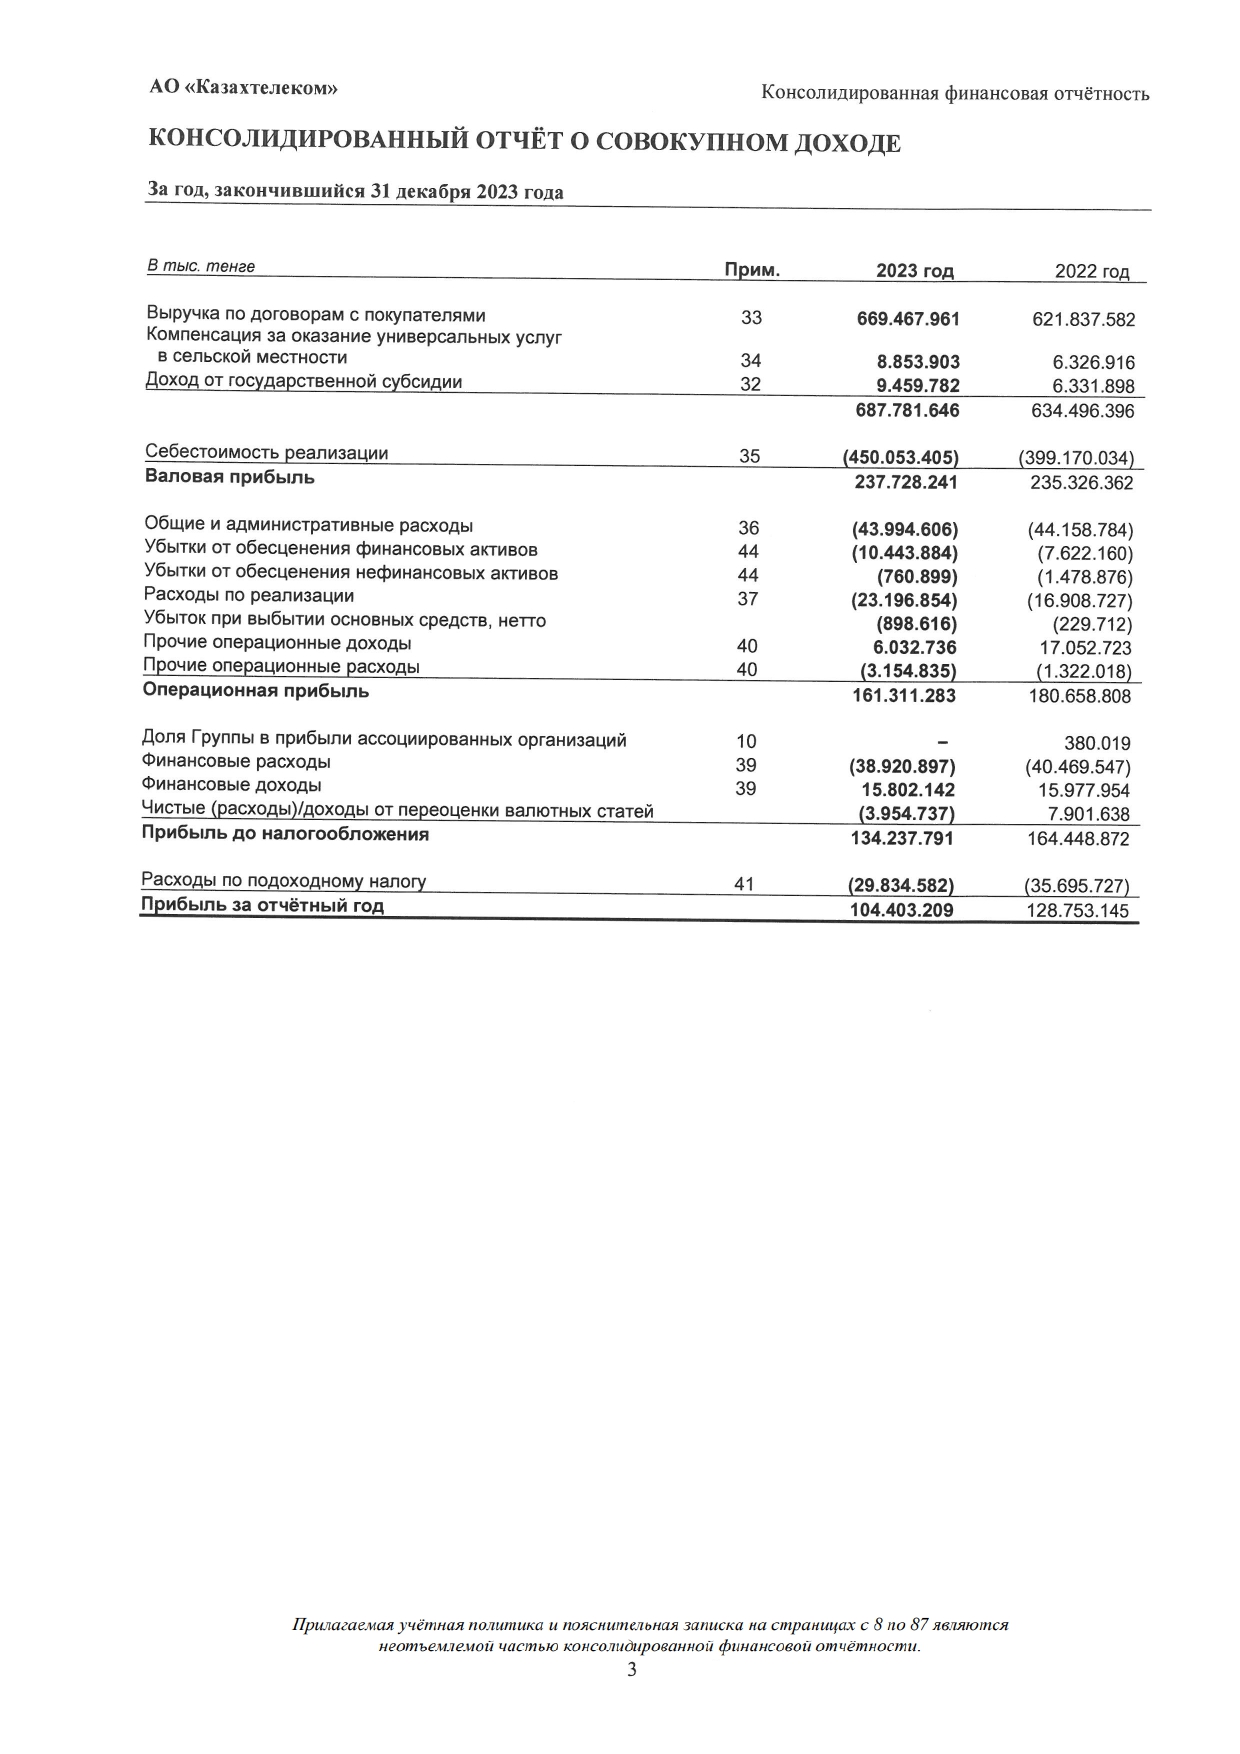
Первая строчка, которую показывает Отчет о прибылях и убытках — это сколько денег вытащила Машина из карманов покупателей в обмен на товары и услуги, которые она им предоставила. Называется она — Выручка (Доход от продаж) за период. Это общая сумма денег от продаж.
Вторая строчка — себестоимость того, что продали. Если какие-то товары перепродавали — значит в этой строчке сидит сумма денег, изначально потраченных на товары. Если продаются услуги — в этой строчке сидят затраты на осуществление этих услуг, включая зарплату тех, чьими руками и головой эти услуги осуществлялись. Если товары производили — в этой же строчке сидит стоимость сырья, энергии, других ресурсов, а также износа производственного оборудования, которые были потрачены на производство. Туда же относят зарплату тех, кто товары производил своими руками, зарплата производственного персонала. Если говорить просто, то себестоимость — это те суммы, которые можно рассчитать на единицу проданных товаров или услуг, начиная от килограммов-граммов сырья, заканчивая киловаттами-литрами и прочими человеко-часами.
Третья строчка называется Валовая прибыль. Это разница между Выручкой и Себестоимостью. Как вы уже догадываетесь, на ней отчет не заканчивается. Ведь помимо себестоимости продукции существуют и другие расходы — непроизводственные, и те, которые мы не можем разделить на конкретную единицу продукции или услуги, неделимые, общие. Вот как, например, разделить зарплату бухгалтера на количество произведенных пельменей? Нет такого способа (хотя тут я лукавлю, есть, но непростой, и не всегда оправданный). Вездесущий Капитан Очевидность подсказывает, что такие непроизводственные расходы — административные, а нераспределяемые на себестоимость — общие.
Поэтому, четвертая строчка этого отчета так и называется — Общие и админстративные расходы. Сюда входят все расходы, которые невозможно отнести на себестоимость, например зарплата административного персонала — бухгалтерии, менеджеров, директоров, охранников, износ административных зданий и мебели в офисах, и т.д. и т.п.
Пятая строчка отчета называется Операционная прибыль, или сокращенно по английски EBIT (Earnings Before Interests and Taxes) — Прибыль до выплаты финансовых расходов и налогов, и вычисляется как разница между Валовой прибылью и Общими и административными расходами. На этой строчке заканчивается описание доходов и расходов от обычной, операционной деятельности, следующие строчки отражают финансовую деятельность фирмы.
В шестой и седьмой строчках отражаются финансовые доходы (например, проценты по депозиту, если фирма держит депозит в банке) и финансовые расходы (например, если фирма имеет кредит, и платит проценты по кредиту). Отняв от Операционной прибыли финансовые расходы и прибавив финансовые доходы, мы получим:
Восьмую строчку — Прибыль до налогообложения. И уже отняв от Прибыли до налогообложения Налог на прибыль (который в Казахстане составляет 20%) мы получим последнюю строчку — Чистую прибыль. Это та сумма денег, на которую могут рассчитывать собственники Машины денег в конце финансового года, сумма ради которой они ежегодно собираются, чтобы проголосовать, оставить эту прибыль внутри Машины денег, или разделить согласно своих долей участия в бизнесе.
Напоследок посмотрите Отчет о прибылях и убытках Машины денег под названием Казахтелеком: