В прошлых материалах мы разобрались с Балансом и Отчетом о прибылях и убытках как первой и второй формой финансовой отчетности. Напомню, что финансовая отчетность — это единственный источник информации о финансовом состоянии Машины денег, которую построил предприниматель. Через Баланс мы на определенную дату можем увидеть список того, что у фирмы есть в денежном выражении, и откуда оно взялось, иными словами, сможем увидеть равенство реестров активов и пассивов. Через Отчет о прибылях и убытках мы можем узнать, как прибыльно вела свою деятельность фирма, посмотрев обороты продаж, себестоимости продаж, общих и административных расходов, процентных расходов, сумму корпоративного налога, который пришлось заплатить и чистую прибыль, которую Машина денег готова предоставить своему собственнику.
Казалось бы, чего еще желать? Реестр богатства и его источников налицо. Прибыльность бизнеса видна из второй формы. Однако в 1863 году, Уэльская металлургическая компания Dowlais Ironworks, оправившись после кризиса, показала в отчётности прибыль, но у неё не хватало денежных средств для покупки новой доменной печи. Казалось бы, где логика? Прибыль есть, а денег нет?
Попробуем разобраться и мы, как может возникнуть такая ситуация. Возьмем опять же простейший пример с яблоками. Предположим, вы собрались покупать их в одном месте подешевле, и перепродавать в другом подороже. Идете к поставщику яблок, покупаете 100 штук по цене 12 тенге за яблоко. НО! Договариваетесь с продавцом, что заплатите ему попозже, через две недели, после того, как яблоки продадите. У вас на руках появляются яблоки, за которые вы еще не заплатили. Если мы попробуем составить примитивный баланс вашего предприятия, то он будет выглядеть вот так.
| Активы | Сумма |
| Товарно-материальные запасы (100 яблок по 12 тенге) | 1200 |
| Итого активы | 1200 |
| Пассивы | Сумма |
| Кредиторская задолженность (долг поставщику за 100 яблок по 12 тенге) | 1200 |
| Итого пассивы | 1200 |
Операция прошла без движения денег, ни одной тенге еще не оплачено. Затем вы идете к покупателю, и продаете все имеющиеся у вас яблоки по цене 15 тенге за штуку. Покупатель также договаривается с вами о том, чтобы заплатить через неделю. Вы рассудив, что одной недели вам хватит, так как вам гасить свой долг перед поставщиком через две недели, соглашаетесь. Яблоки уходят к покупателю. Ваш баланс принимает следующую форму.
| Активы | Сумма |
| Товарно-материальные запасы (всё продано) | 0 |
| Дебиторская задолженность (долг покупателя за 100 яблок по 15 тенге) | 1500 |
| Итого активы | 1500 |
| Пассивы | Сумма |
| Кредиторская задолженность (долг поставщику за 100 яблок по 12 тенге) | 1200 |
| Нераспределенная прибыль | 300 |
| Итого пассивы | 1500 |
В отчет о прибылях и убытках войдет сумма дохода от продаж и себестоимость:
| Доход от продаж (выручка) | 1500 |
| Себестоимость | 1200 |
| Валовая прибыль | 300 |
Баланс есть. Прибыль есть. А деньги?… А денег нет и не было. Всё дело в бухгалтерском принципе начисления, когда доходы и расходы фиксируются не тогда, когда поступили деньги, а в момент смены прав собственности на товар. Яблоки уехали со склада продавца, оприходованы покупателем, всё. Теперь это товар и головная боль покупателя, главное, что документы (накладные, счета-фактуры), подписав которые, контрагенты официально подтверждают свои задолженности — кредиторскую и дебиторскую, на руках, и с помощью них можно требовать свои деньги. Таким образом, может возникать ситуация, когда на определенную дату прибыль может быть на бумаге, а деньги на расчетном счете отсутствовать вовсе.
Иногда, из-за того, что предприниматель не следит за движением денег в своей фирме случаются такие ситуации, когда платить за что-то срочно нужно, а деньги обездвижены в запасах или неоплаченных долгах покупателей. Такое положение называется кассовый разрыв. Вот и с Машиной денег Dowlais Ironworks в 1863 году приключилась такая же ситуация. Для того чтобы разобраться в этом, один из менеджеров компании составил отчёт, который он назвал сравнительный бухгалтерский баланс. Исходя из отчёта, стало понятно, что у компании было слишком много запасов (видимо, на их покупку тратились значительные средства). Этот отчёт и стал прародителем современного отчёта о движении денежных средств.
Отчет о движении денежных средств, или Cash Flow Statement, Отчет о Денежном Потоке (лично мне такое название нравится больше), состоит из трех частей. Чтобы его понять, давайте представим, как работает Машина денег на примере Баланса. У нас есть Оборотные активы, которые мы оборачиваем с помощью Фиксированных активов. Всё это добро появляется у нас не из воздуха, а финансируется, или из собственных источников, или из заемных. Следуя такой логике, попробуем классифицировать денежные потоки.
Деньги поступают в Машину денег от продаж товаров и услуг, а вытекают из неё на закупку сырья, материалов и рабочей силы. Это то, что у нас в Балансе называется Оборотными активами, и называют такое движение денег по обороту Оборотных активов Движением денег от операционной (обычной) деятельности.
Деньги, которые утекают на покупку новых Фиксированных активов, а поступают от продажи устаревших и изношенных, являются инвестициями, покупкой активов для ведения бизнеса, а не перепродажи. Такой раздел Отчета о Денежном Потоке называется Движением денег от инвестиционной деятельности.
Ну, и наконец, деньги, которые собственник(и) Машины денег вкладывают в бизнес, и которые затем радостно изымаются из бизнеса в виде дивидендов, вливания в бизнес в виде кредитов, и утекание денег из бизнеса на их погашение — это Движение денег от финансовой деятельности.
Отчет всегда имеет начальную и конечную сумму денег в кассе и на расчетном счете, а три вида движения, в зависимости от того, были они положительными (увеличение денежных средств на счетах и в кассе), или отрицательными (уменьшение) увеличивают или уменьшают исходящий остаток.
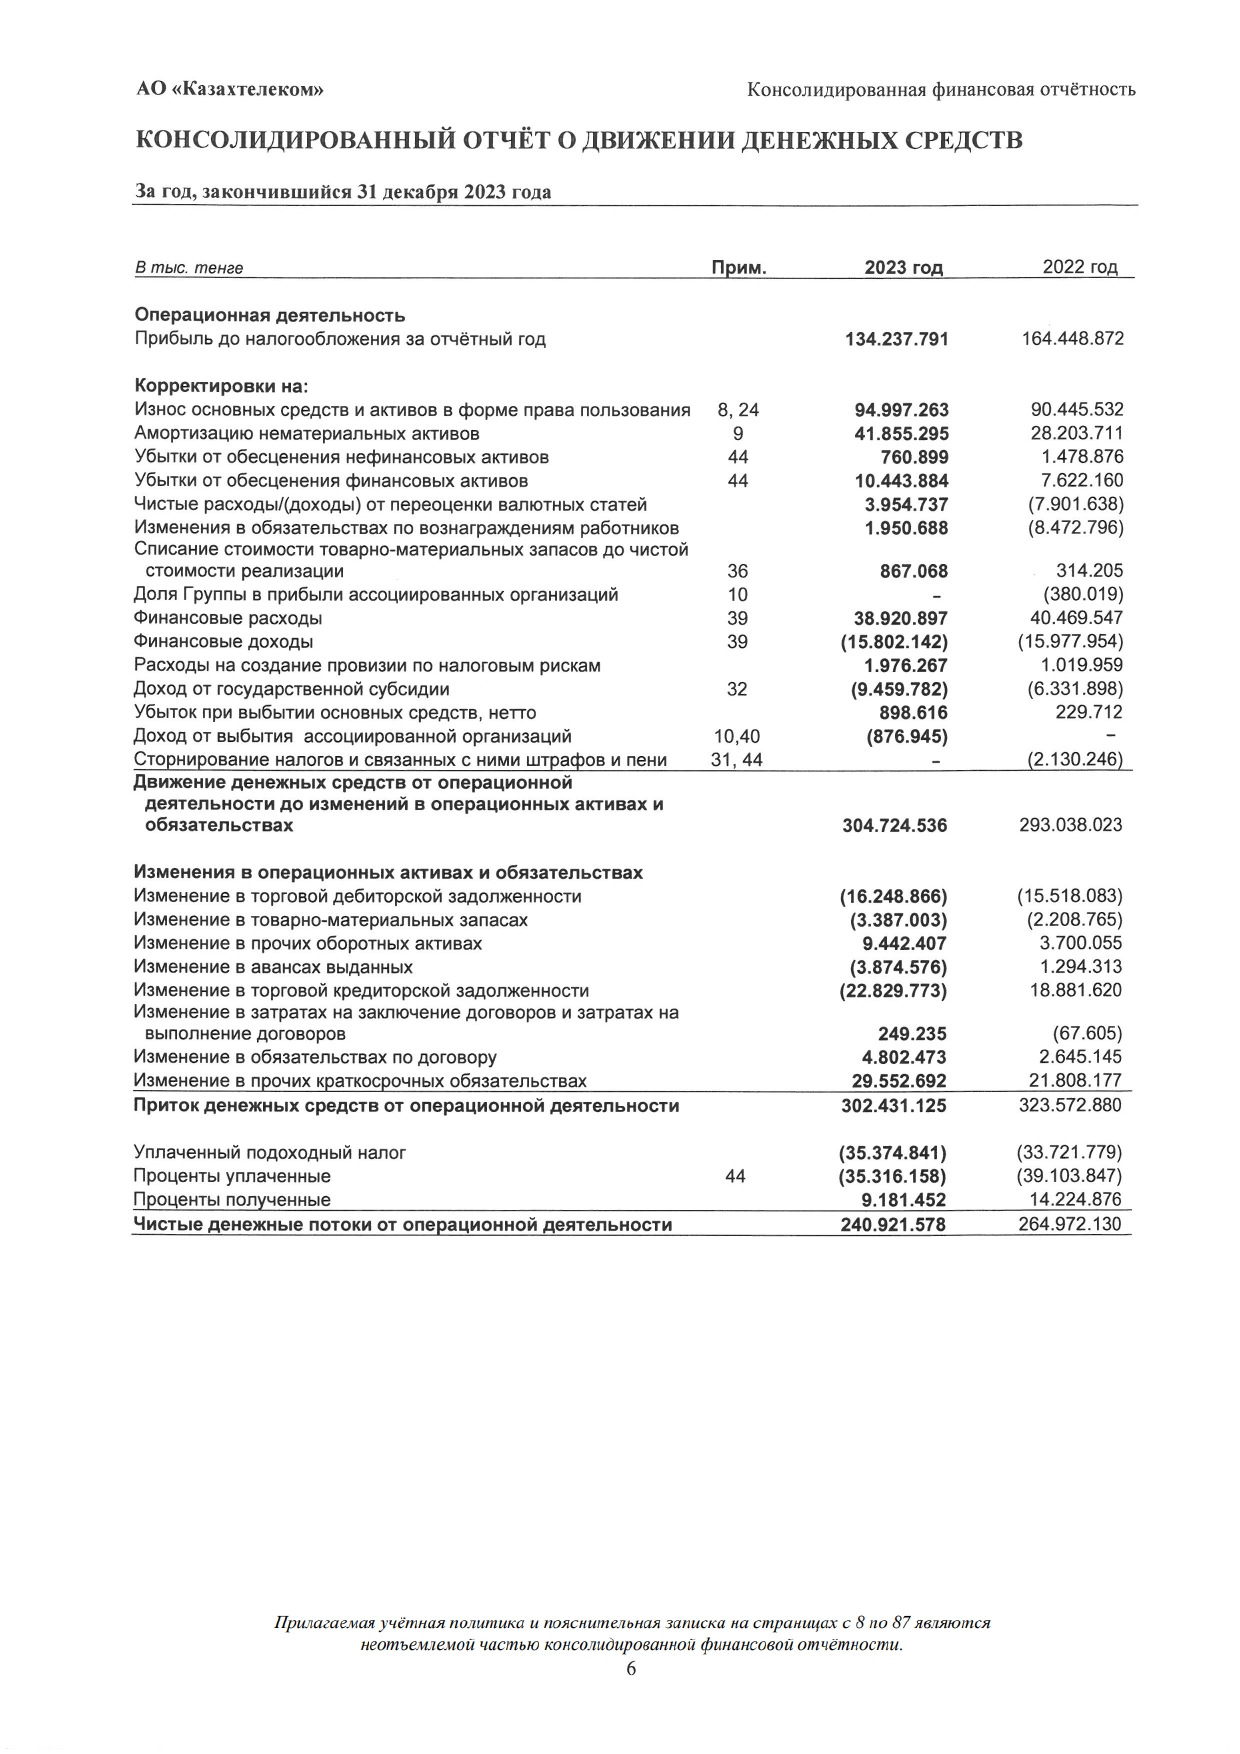
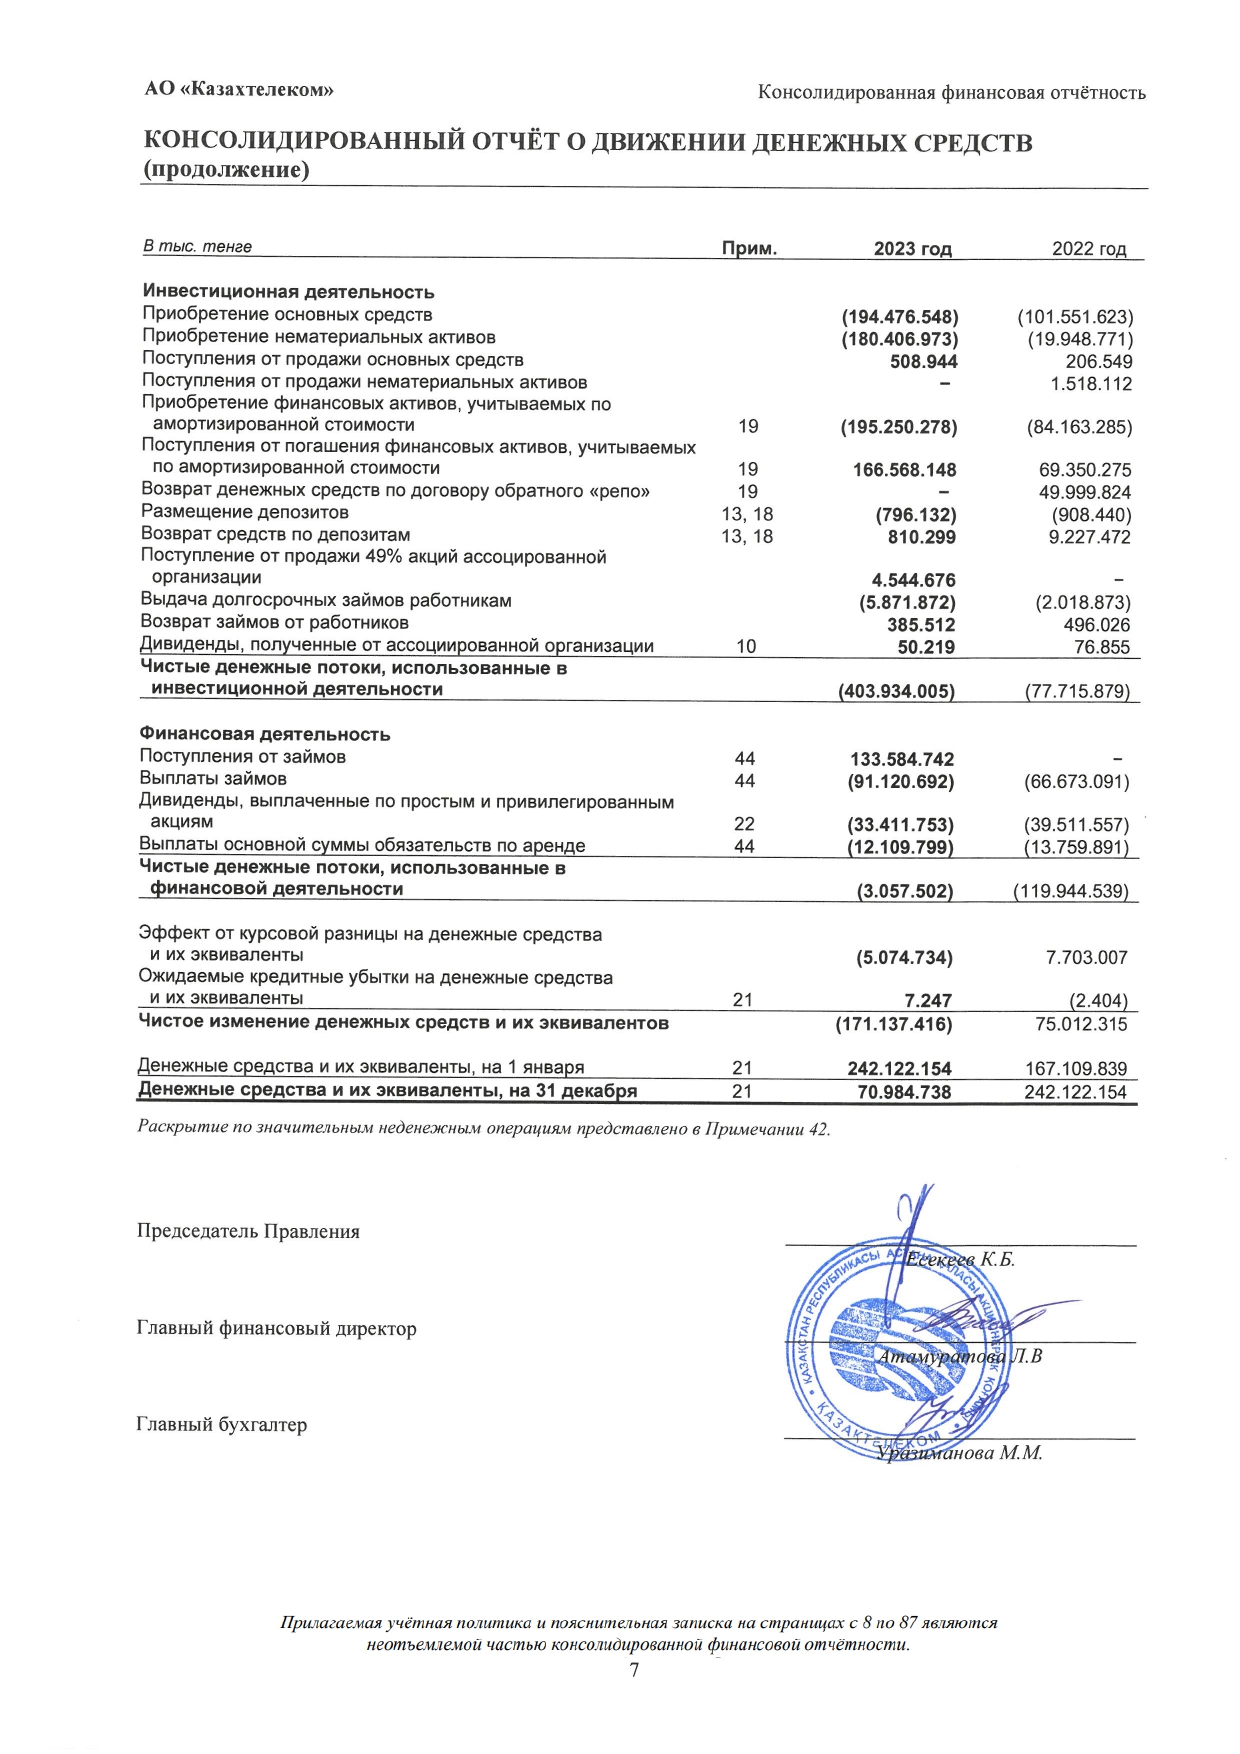
Отчет о движении денег крайне полезен, и позволяет увидеть «бумажная» ли прибыль у компании, положителен ли операционный денежный поток, то есть, работает ли компания успешно, или наоборот, держится на плаву от одного займа до другого. Напоследок посмотрим на отчет о движении денежных средств Машины денег Казахтелеком: