Начнем мы наше знакомство с финансовой отчетностью с бухгалтерского баланса. Это центральная, основная концепция не только для понимания финансового состояния чьей-то Машины денег, но и финансового учета вообще.
Вообще бухучет и основная форма финансовой отчетности (она даже имеет название Первой, и часто обозначается как ФО-1, «форма отчетности номер один») стоит на основании, называемом «двойная запись» со времен всяких венецианских и генуэзских купцов, когда в конце XV века некий итальянский математик Лука Пачоли её и изобрел.
Времена эти, именуемые Эпохой Возрождения, следовали за Темным Средневековьем, когда богатство измерялось не столько количеством денег, сколько площадью пахотных земель с закрепощенными на них крестьянами, лесов с дичью, рек и озер с рыбой и т.д. и т.п. Деньги, конечно тоже ценились, и служили универсальным средством обмена, но господства товарно-денежных отношений не было, всё и вся в суммах денежных знаков не измерялось, вследствие чего Кот в сапогах не говорил королю сумму активов маркиза Карабаса в валюте, а демонстрировал всё его богатство, так сказать, натуральным образом, из окна кареты. Наши казахские предки, например, тоже еще столетие с небольшим назад считали баем, богатым, не того человека, у которого больше золота в сундуках, а того, у которого больше голов лошадей, верблюдов, крупного и прочего мелкого рогатого, и не совсем рогатого, скота.
Таким образом, только с началом Эпохи Возрождения, и только в местах концентрации купцов, которые всё измеряли в деньгах, возникла возможность описать всё богатство в денежном выражении и составить реестр, список того, что у гипотетического Торгового Дома Ломбарди в Генуе имелось. Давайте представим себе, как бы выглядел этот список (историки, не судите строго, цифры взяты с потолка).
|
Список имущества Торгового Дома Ломбарди по состоянию на 15 июня 1496 г. |
|
|
Деньги в сундуках |
3000 лир |
|
Долги клиентов за отгруженные товары |
1500 лир |
|
Товаров в пакгаузе, на сумму |
4500 лир |
|
Торговые галеры, 3 шт. на сумму |
15000 лир |
|
Здание пакгауза, контора, дом и прочая недвижимость |
19000 лир |
|
ИТОГО |
43000 лир |
Предположим, что это — сумма имущества, которое было у купца Ломбарди на дату 15 июня 1496 г. Называется эта сумма активами, потому что это то имущество, которое действует в бизнесе сеньора Ломбарди, ведь в переводе с латинского языка его предков — activus означает «действенный, деятельный«. Долги клиентов сеньор Ломбарди назвал одним коротким латинским словом — debere, что означает «должен». И вся задолженность клиентов названа»дебиторской задолженностью«.
В прошлом материале мы уже рассматривали то, что активы делятся на оборотные и внеоборотные. Давайте посмотрим на активы сеньора Ломбарди, и поймем, что является оборотным активом, а что фиксированным, внеоборотным. Деньги в сундуках сеньор Ломбарди пустит в дело, он не дурак, и залежаться им не даст, пустит в торговый оборот. Долги клиентов за товары после их возвращения, также превратятся в деньги в сундуках и пойдут той же дорожкой. Товары в пакгаузе лежат до тех пор, пока не проданы и также превращены в деньги. Их и покупали для торгового оборота. А вот галеры и недвижимость покупали не для перепродажи, и сеньор Ломбарди использует их до тех пор, пока они могут возить товары за море или служить местом хранения или жильем. Возможно, они перейдут в наследство сыну сеньора Ломбарди, подрастающему Антонио, который как раз ушел в плавание с одной из трех галер. Список activus сеньора Ломбарди приобретает следующий вид:
|
Список активов Торгового Дома Ломбарди по состоянию на 15 июня 1496 г. |
|
|
Деньги в сундуках |
3000 лир |
|
Дебиторская задолженность |
1500 лир |
|
Товарных запасов, на сумму |
4500 лир |
|
ИТОГО ОБОРОТНЫХ АКТИВОВ |
9000 лир |
|
Торговые галеры, на сумму |
15000 лир |
|
Недвижимость, на сумму |
19000 лир |
|
ИТОГО ВНЕОБОРОТНЫХ АКТИВОВ |
34000 лир |
|
ИТОГО АКТИВОВ |
43000 лир |
И всё бы хорошо, список богатства есть, 43000 лир в бизнесе, в различных activus, активах, но сеньор Ломбарди недоволен. Ему нужен реестр тех, кто в этот бизнес вложился, откуда все это богатство у него взялось, ему необходимо знать источник активов, чтобы понимать, кому он должен деньги, кому нет, и какую сумму прибыли он имеет на сегодняшний день, 15 июня 1496 г. Он затачивает гусиное перо, придвигает к себе чернильницу, и начинает составлять новый список, реестр тех денег, которые послужили источником его богатства:
|
Источники богатства Торгового Дома Ломбарди по состоянию на 1496 г. |
|
|
Долг купцу Пиччинарди за поставленные им, но пока не оплаченные товары (воск) |
1500 лир |
|
Долг купцу Кальцоне, также за взятый взаймы товар (солонина для гребцов на галерах) |
2000 лир |
|
Деньги, взятые в кредит у ростовщиков банка Monte dei Paschi на 5 лет |
10000 лир |
|
Наследство, доставшееся от отца |
12000 лир |
|
Капитал компаньона, сеньора Луччиано |
10000 лир |
|
Приданое жены |
5000 лир |
|
ИТОГО |
40500 лир |
Итого — 40500 лир… Сеньор Ломбарди задумался. Богатства, активов на 43000 лир. Источники — 40500 лир. Сеньор Ломбарди, хоть и набожный католик, но прожженый делец, он понимает, что лишние 2500 лир из пустоты, от Святого Духа не появляются. Перепроверяет и вспоминает все источники. Нет, больше он никому не должен, и никто в дело не вкладывался. Внезапно вспомнив что-то, и звонко хлопнув себя по лбу, он вписывает новую графу — прибыль. Она действительно по его расчетам на 15 июня 1496 г. должна была составлять 2500 лир. Назвав свои долги поставщикам кредиторской задолженностью, от латинского слова «credere» что означает «доверяют», объединив вложенные в дело капиталы компаньонов в одну графу, он выписывает новый реестр того, что называет «пассивы«, passivus что означает — «недеятельный», как полную противоположность своих активов. Итак, список пассивов сеньора Ломбарди начинает выглядеть так:
|
Пассивы Торгового Дома Ломбарди по состоянию на 1496 г. |
|
|
Кредиторская задолженность |
3500 лир |
|
Кредит в банке |
10000 лир |
|
ИТОГО ОБЯЗАТЕЛЬСТВ ПО ДОЛГАМ |
13500 лир |
|
Вложеный в дело компаньонами Ломбарди и Луччиано капитал |
27000 лир |
|
Нераспределенная (пока) среди компаньонов прибыль |
2500 лир |
|
ИТОГО СОБСТВЕННЫЙ КАПИТАЛ ТОРГОВОГО ДОМА ЛОМБАРДИ |
29500 лир |
|
ИТОГО ОБЯЗАТЕЛЬСТВ И КАПИТАЛА (ПАССИВЫ) |
43000 лир |
То, что увидел в своих реестрах сеньор Ломбарди, оказалось Балансом, равновесием, равенством, между активами и пассивами. И все благодаря искренней убежденности сеньора Ломбарди в том, что богатство из пустоты не возникает, активы по его мнению, всегда должны быть равны пассивам. Вот так, в XV веке возник принцип двойной записи, когда одна сумма хохяйственной операции должна была быть записана два раза — один раз в активах, другой раз в пассивах, чтобы соблюсти Баланс.
Впоследствии отдельные строки того самого реестра активов и пассивов, баланса, для удобства и детализации начали классифицировать и нумеровать, назвав эти нумерованные строки реестра бухгалтерскими счетами. Счета, которые относились к активам баланса, начали называть активными счетами, а счета, которые относились к пассивным записям баланса — пассивными. Каждый счет получил по номеру и по двум сторонам. С одной стороны счет увеличивали, вписывая туда денежные суммы, с другой уменьшали. Стороны так и назвали, «дебет» и «кредит». Активные счета увеличивали по дебету, а уменьшали по кредиту, пассивные же счета, для соблюдения баланса, равновесия — наоборот.
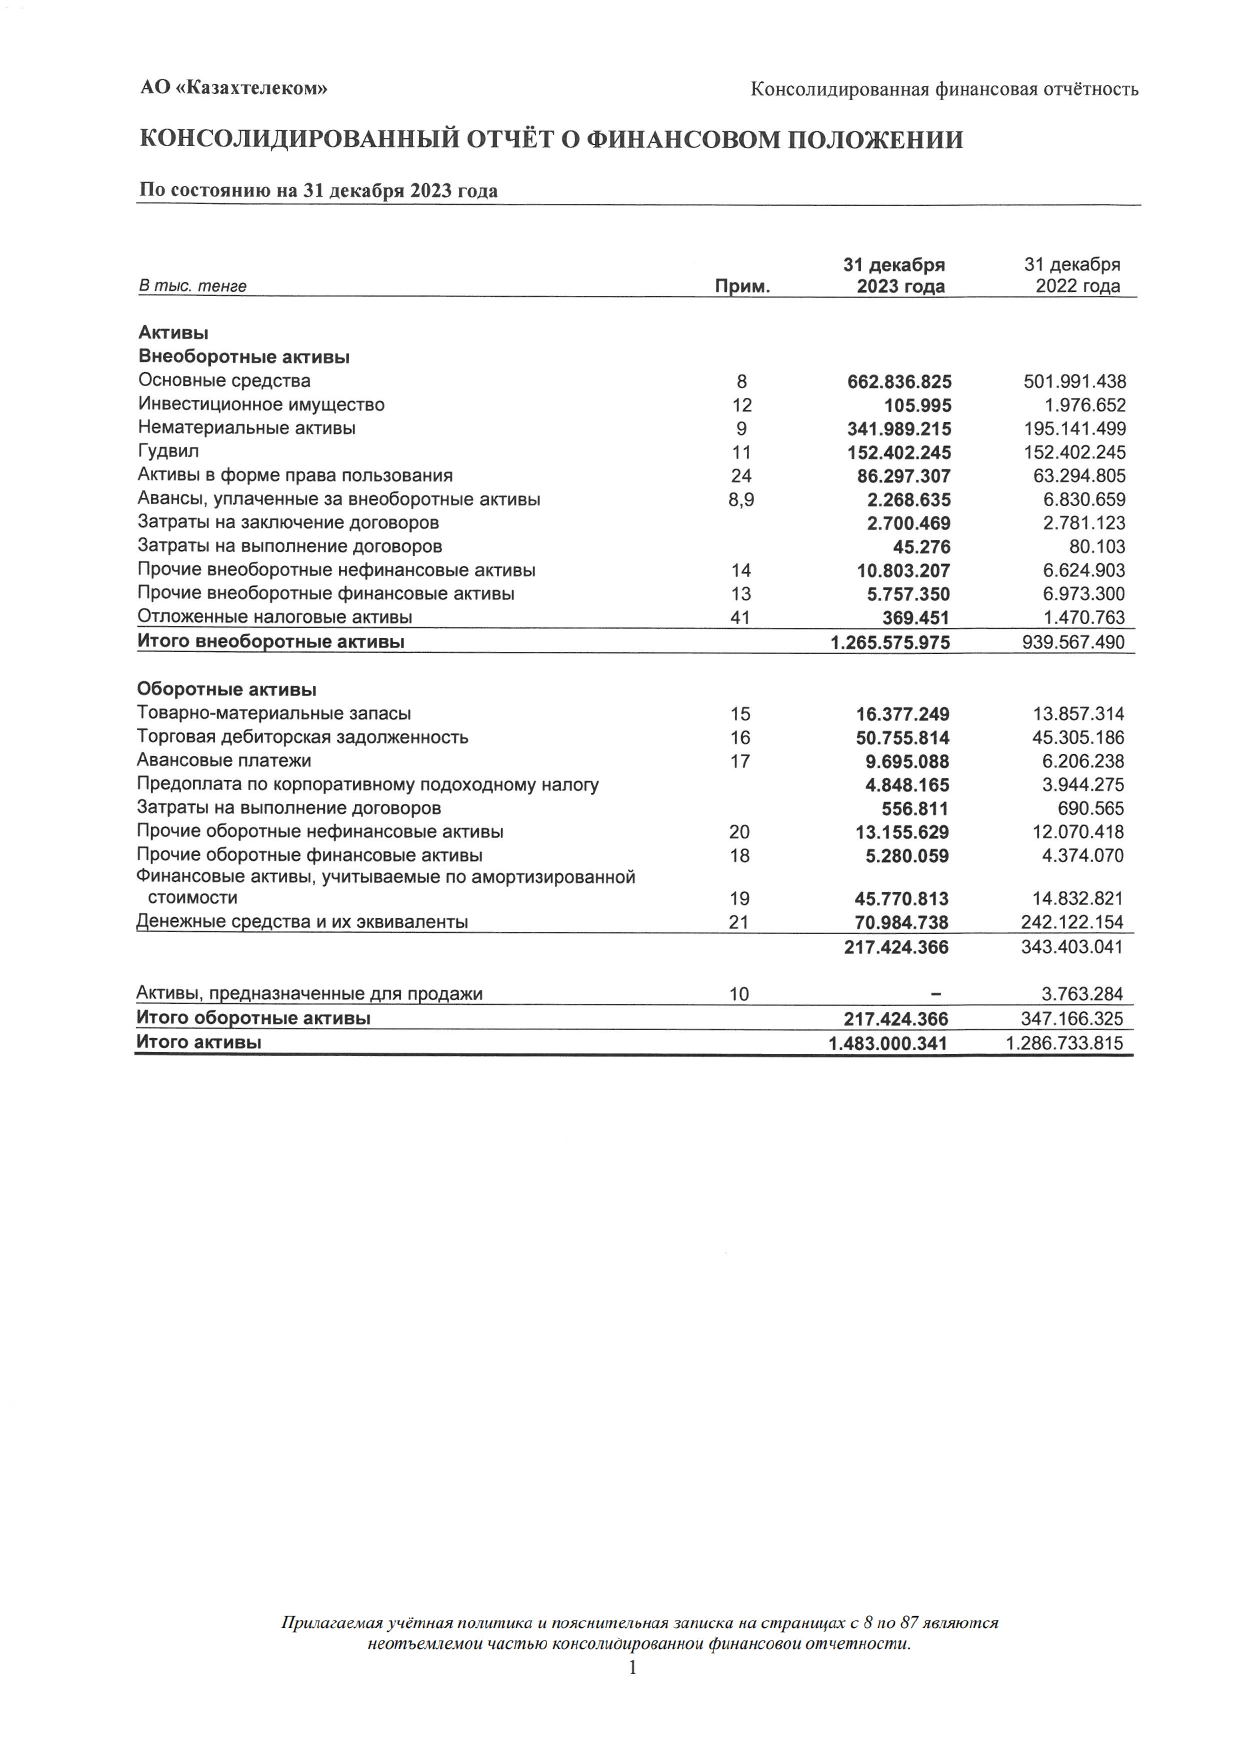
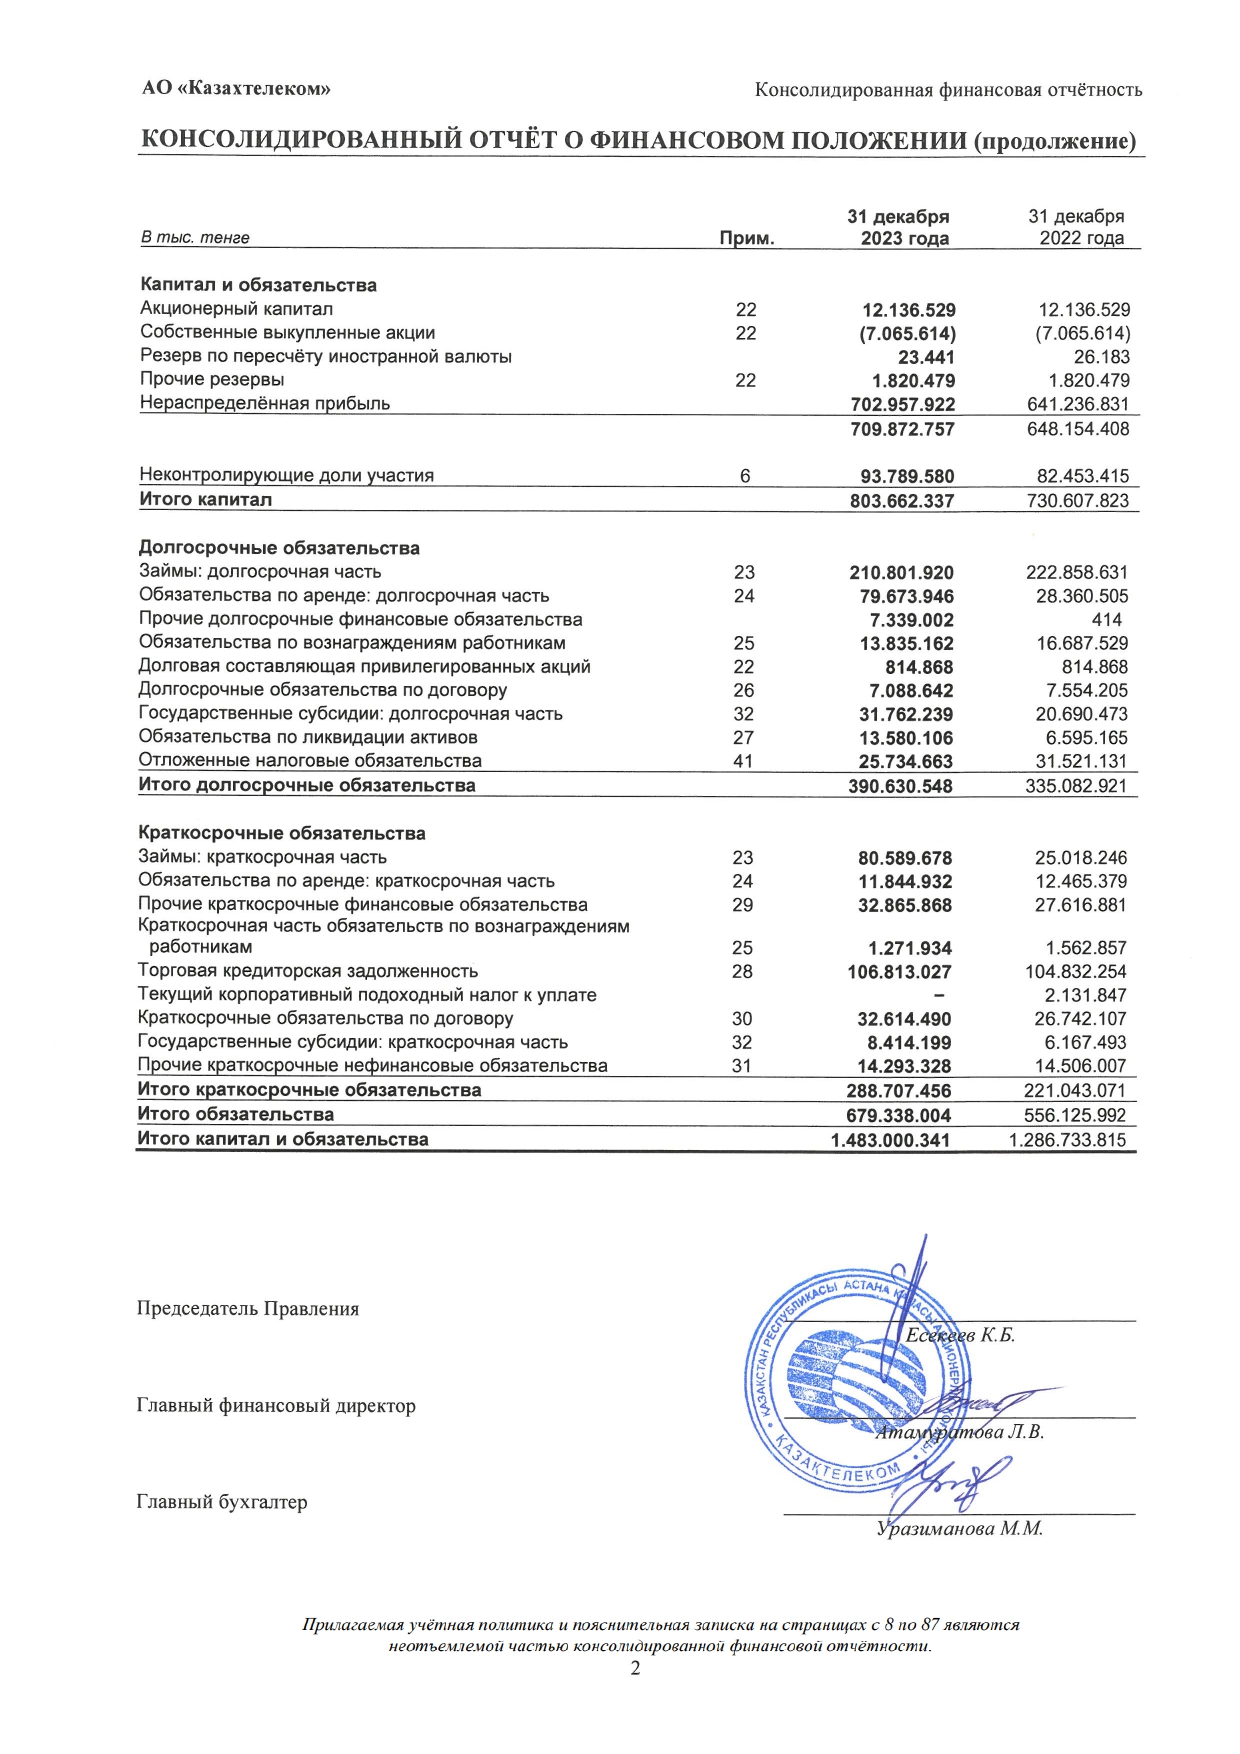
Напоследок, хочу показать вам реестр активов и пассивов современной Машины денег, под названием «Казахтелеком». Посмотрите в этот финансовый отчет за 2023 г. Конечно, многое изменилось с XV века, но форма и принцип Баланса остался прежним: активы всегда равны пассивам; активы делятся на оборотные и внеоборотные, пассивы делятся на обязательства и собственный капитал, и собирается такой финансовый отчет на основе бухгалтерских записей по активным и пассивным счетам в дебет или кредит. Некоторые строчки в таком современном балансе вам, наверное, непонятны, но в последующих материалах мы постепенно разберемся и с ними.